Инвестпривет, друзья! В последнее время всё чаще в новостях говорят о государственном долге различных стран. Разберемся, что это такое, из каких частей состоит государственный долг, как он измеряется, как влияет на экономику и почему инвестору необходимо о нем знать.
Содержание
Что такое государственный долг
Госдолг, если говорить простыми словами – это макроэкономический показатель, характеризующий общий размер задолженности государства перед своими кредиторами. Кредиторами государства могут быть:
- другие государства и иностранные организации;
- частные инвесторы;
- фонды и банки;
- собственные граждане и иностранцы.
Основу госдолга составляют государственные облигации. В России, например, это ОФЗ (облигации федерального займа), ОФЗ-н и муниципальные облигации, в США – казначейские облигации (трежерис).
Купить госдолг любой страны можно на бирже в свободном доступе. Те же ОФЗ могут купить кто угодно. На Мосбирже также обращаются государственные облигации Белоруссии и Казахстана – можно вложиться в госдолг братских государств.
Трежеря купить на Мосбирже не получится: за ними нужно идти на Нью-Йоркскую биржу. Но инвестировать в американский госдолг можно опосредованно – путем покупки ETF FXMM или FXTB.
Госдолг, как и любой кредит, включает в себя тело займа и проценты. Процент заимствования определяется значением ключевой ставки центрального банка. Чем выше значение ставки, тем дороже обходится обслуживание долга.
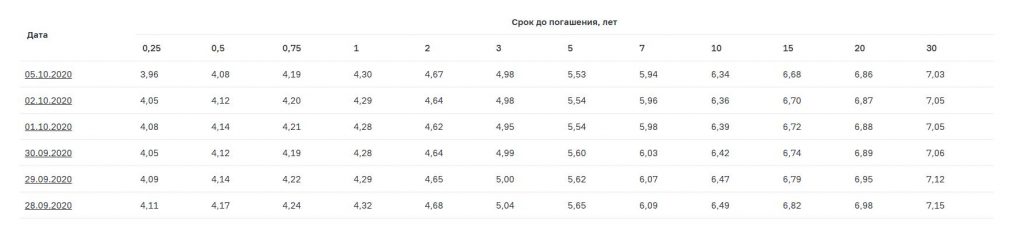
Например, ключевая ставка ЦБ РФ на текущий момент составляет 4,25%. Ставка бескупонной доходности гособлигации составляет 4,05-7,11% годовых. Именно в таком диапазоне находится среднее значение ставки по российском госдолгу.
Лучше всех себя на рынке внешних заимствований чувствуют себя американцы – базовая ставка ФРС США равна 0-0,25%. В итоге доходность трежерис находится в районе 1-2%. Представьте, что вы бы платили кредит по ставке 1% годовых, а еще бы имели возможность нарисовать (напечатать) денежки, чтобы отдать долги?
Типы госдолгов
Существуют два подхода к трактовке понятия «внешний долг»:
- широкое значение – подразумеваются не только заимствования государства на внешнем и внутреннем рынке, но и долги государства перед своими гражданами – например, обязательства по выплате пенсий и пособий;
- узкое значение – это «чистый» госдолг, т.е. средства, которые государство одолжило для покрытия своих расходов: внешний и внутренний долг + обязательства регионов.
Также госдолг бывает отрицательным или положительным. Отрицательный госдолг – это хорошо. Его наличие означает, что резервов государства хватает для покрытия обязательств. Но у большинства стран госдолг положительный.
Главное для правительств – следить, чтобы соотношение госдолга и ВВП не переходило опасную черту в 77%.
У России традиционно низкий госдолг. На 1 июля 2020 года он составлял примерно 14,765 трлн рублей, из которых 11,171 трлн рублей – внутренний госдолг, а 3,594 трлн рублей (или 51 млн долларов) – внешний.
Внутренний и внешний долг
Итак, госдолг делится на внутренний и внешний. Внутренний долг – это обязательства правительства перед физлицами, организациями и банками внутри страны, а именно:
- ОФЗ и муниципальные облигации;
- кредиты, выданные государству напрямую;
- гарантии государства под ценные бумаги;
- прочие обязательные платежи.
Внешний госдолг – это долги по бумагам, номинированным в иностранной валюте и выпущенных для покупки иностранными агентами. К ним относятся:
- гособлигации в валюте – еврооблигации (например, знаменитая Russia 28);
- кредиты, выданные внешними кредиторами;
- гарантии государства под ценные бумаги (векселя), выпущенные иностранными организациями;
- долги по внешнеторговым операциям.
Основная масса госдолга обоих типов формируется гособлигациями.
В российский госдолг, кстати, можно проинвестировать с помощью БПИФа SBGB.
Как покрывается и обслуживается долг
Государство, как и любой другой должник, обязано погашать свои обязательства, выплачивая при этом проценты. И чем выше уровень доверия к государству, тем охотнее ему будут давать в долг, и тем меньшую ставку оно будет предлагать. Если же доверия к государству нет, и инвесторы ожидают от него дефолта (привет Венесуэле!), то для привлечения капитала правительство будет увеличивать ставку по своим облигациям.
Платит государство, как и любой другой должник, по графику – в каждом выпуске облигаций зафиксированы даты и суммы платежей, а также дата окончательного расчета, когда будет погашен весь выпуск.
Платежеспособность государства оценивается по многим параметрам. Самый главный – наличие ликвидных активов. Обычно к ликвидным активам относятся:
- депозиты органов управления, размещенные в коммерческих банках или в центральном банке (в России это многочисленные резервные фонды, например, Фонд национального благосостояния, а также бюджеты министерств, например, резервы, выделенные на национальную программу по здравоохранению) – по данным РБК, эти суммы составляют более 15,3 трлн рублей, т.е. они практически эквиваленты размеру госдолга России;
- золото, размещенное в хранилищах Центробанка;
- трежеря (американский госдолг);
- прочие активы (например, алмазы в Гохране).
Государство покрывает свои долги за счет данных средств. Россия имеет валютные запасы практически эквивалентные по размеру госдолгу. То есть в случае чего наша страна может тут же расплатиться со всеми долгами разом.
Если у государства не хватает денег на покрытие внешних и внутренних долгов, то оно может нарастить резервы не совсем приятными для граждан способами: путем повышения налогов и акцизов или сокращения внутренних расходов.
Ну, или правительство можете перезанять денег у других стран (или у своих граждан), реструктуризировать задолженность или (если это США) напечатать недостающую сумму долга.
Чем грозят санкции против российского госдолга
США уже несколько раз грозились ввести санкции против российского госдолга (и иногда-таки вводили). Что это значит на практике? США запрещают своим внутренним инвесторам приобретать и хранить российские государственные бумаги – то есть ОФЗ.
Чем это грозит России?
Владельцами значительной части ОФЗ (в разные времена – от 30% до 44%) является нерезиденты России – иностранные инвесторы. Чтобы купить ОФЗ, они меняют свои франк, иены и доллары на рубли. Если они будут выходить из ОФЗ, это грозит:
- обвалом стоимости ОФЗ (и одновременно ростом их доходности – это мы видели в 2018 году после первого пакета санкций);
- обвалом курса рубля, так как его все будут продавать.
В итоге для России выход нерезидентов из ОФЗ ничем хорошим не обернется. И сильная нефть тут не поможет.
С другой стороны, падение стоимости ОФЗ повлечет повышение их доходности – и внутренние инвесторы будут охотнее скупать российские госбумаги с высоким уровнем надежности. Но вот девальвация рубля – это будет очень неприятно.
Для чего нужно смотреть на размер госдолга
Само по себе значение госдолга мало о чем говорит – это всего лишь показатель. Гораздо интереснее (и полезнее) сравнивать госдолг с другими макроэкономическими показателями, например, резервами и ВВП.
В сравнении с резервами госдолг показывает платежеспособность страны. Его у страны нет возможности заплатить по долгам, то ее облигации начнут падать в цене. При прекращении выплат появляется вероятность дефолта. А это вообще неприятная вещь, уж поверьте.
В сравнении с ВВП госдолг показывает долговую нагрузку компании. Это некий аналог мультипликатора NetDebt / EBITDA для предприятия, который позволяет оценить «запас прочности» государства.
Специалисты Всемирного банка считают, что пороговым «безопасным» значением является размер госдолга в 77% от ВВП. Если ниже – всё нормально. Выше – пора бить тревогу.
У России на протяжении последних 10 лет соотношение госдолга и ВВП было меньше 17%. А вот у США он составляет 107%. Рекордсмен здесь Япония – соотношение госдолга и ВВП у нее 237%.
Власти обычно стремятся установить ограничение на размер госдолга, но помогает это мало. В тех же США потолок госдолга регулярно поднимают.
В целом для таких развитых экономик, как Япония, США или Италия, высокий уровень госдолга по отношению к ВВП не является проблемой, если он (госдолг) обслуживается. Но в той же Японии такая нагрузка – проблема. Уже больше трех десятилетий в стране пытаются разогнать инфляцию и простимулировать производство. Получается плохо.
Для развивающихся стран высокий показатель госдолг / ВВП критичен. Страна просто не сможет брать в долг по хорошим процентам и развиваться.
Страны с самым высоким и низким госдолгом
Рекордсменом по самому высокому размеру госдолга являются США – они должны кредиторам 26,728 трлн долларов. Затем идут:
- Италия – 3,016 трлн долларов;
- Франция – 2,872 трлн долларов;
- Германия – 2,484 трлн долларов;
- Ямайка – 2,054 трлн долларов;
- Испания – 1,519 трлн долларов;
- Бразилия – 1,115 трлн долларов;
- Бельгия – 0,719 трлн долларов;
- Норвегия – 0,634 трлн долларов.
Весь внешний долг Евросоюза составляет 15,378 трлн долларов, а Еврозоны – 11,807 трлн.
Единственная страна с отрицательным внешним госдолгом – Великобритания, ее госдолг равен –10,99 млрд долларов. Также небольшой долг у Никарагуа (0,21 млрд долларов), Сейшелов (0,837 млрд), Косово (1,414 млрд), Суринама (1,581 млрд), Ботсваны (2,27 млрд), Черногории (3,693 млрд).
По отношению госдолга к ВВП «места» распределены так:
- Япония – 237%;
- Греция – 177%;
- Ливан – 151%;
- Италия – 135%;
- Сингапур – 126%;
- Кабо-Верде – 124%;
- Португалия – 117%;
- Ангола – 111%;
- Бутан – 110%;
- Мозамбик – 109%;
- США – 107%;
- Джибути – 104%;
- Ямайка – 103%.
Это, можно сказать, самые закредитованные страны. Они должны выплатить гораздо больше, чем производят внутреннего продукта.
С другой стороны находятся:
- Бруней – 2,4%;
- Афганистан – 7,1%;
- Эстония – 8,4;
- Свазиленд – 10,75%;
- Россия – 12,2%;
- Бурунди – 13,6%;
- Кувейт – 14,8%;
- Конго – 15,7%;
- Палестина – 16,2%.
У этих стран долгов гораздо меньше по сравнению с ВВП.
У братской Белоруссии, кстати, отношение госдолга к ВВП составляет 26,5%, а у Казахстана – 21,9%. У Китая – 50,5%.
Теперь вы знаете, что такое государственный долг и почему на него нужно обращать внимание, когда вы выходите на международный рынок облигаций. Конечно, только по этому показателю оценивать платежеспособность страны не нужно – но этот индикатор важен в общей картине. Удачи, и да пребудут с вами деньги!
https://alfainvestor.ru/chto-takoe-gosudarstvennyj-dolg-strany/
13 декабря 2020 https://zen.yandex.ru/bitkogan
Сегодня хочу поподробнее порассуждать о «внешнем» и «внутреннем» долге. Чем они отличаются и какие несут риски?
Внутренний долг – обязательства перед резидентами. Например, государственную облигацию купил отечественный инвестор – это внутренний государственный долг. Или человек взял кредит в банке на территории страны – также внутренний долг, но уже частный.
Внешний долг – обязательства перед нерезидентами. Хотя, понятное дело, и резиденты страны могут покупать внешние долги страны. Среди примеров: покупка нерезидентами государственных облигаций (внешний госдолг) или корпоративных бумаг (внешний корпоративный долг). Возможно и обратное – нерезиденты также могут покупать внутренние долги долги страны.
Лидер по внешнему долгу в абсолютной величине, как всегда, США – $8,7 трлн. По внешнему долгу к ВВП лидируют привлекательные для иностранных денег Гонконг, Кипр, Сингапур.
Какой долг более рискован для страны: внешний или внутренний?
Разумеется, внешний. Особенно проблема внешнего долга актуальна для стран, которые не являются «тихой гаванью», но используются инвесторами в качестве поиска высокой доходности – валюта таких стран менее стабильна.
1. Внешний долг зависит от валютного курса: если у правительства, корпораций, домохозяйств, банков много иностранных долгов, то обесценение отечественной валюты делает эти долги в иностранной валюте дороже.
2. Внешние долги, как правило, более краткосрочные. Инвесторы далеко не всегда готовы вкладываться в другую страну с валютным риском надолго. Такие долги могут потребовать в любой момент, и их может быть непросто рефинансировать.
3. Внутренним долгом проще управлять. Внутренний долг выплачивается в отечественной валюте, так что ЦБ всегда может благополучно напечатать денег. Это касается, например, государственного долга: ЦБ может начать выкупать гособлигации для снижения долговой нагрузки. А вот другие валюты, увы 😉 не напечатаешь, так что государственные дефолты часто объявляются именно по внешнему долгу.
Или, например, если коммерческий банк сталкивается с резким оттоком вкладчиков – это проблема. Регулятору придется предоставлять банку ресурсы, чтобы тот вернул их вкладчикам. А что, если половина этих вкладчиков требуют вернуть им доллары и евро? Это уже большая проблема, и ЦБ будет с ней справиться не так просто.
Впрочем, у нас в стране с этим не забалуешь – бери, как говорится, что дают и тихо радуйся, что вообще отдали.
Оценить степень «опасности» высоких долгов очень просто и невозможно одновременно. С одной стороны, это элементарная арифметика: если поток доходов превышает процентные платежи по долгам, то дефолт маловероятен. Это правило верно для всех займов: от потребительских кредитов до долгов целых государств.
С другой стороны, любое «сомнение» в голове у инвестора может привести к дефолту или даже волне дефолтов. Например, появился слух (не факт, что правдивый), что банк обанкротится – население побежало забирать депозиты. И банк, который не может функционировать без денег вкладчиков, объявляет о банкротстве. Если этот банк должен другим банкам – это уже риск для всей банковской системы. Все это может произойти даже на пустом месте, так что тут не угадаешь.
Вообще, репутационные риски – более чем серьезная тема для финансового сектора. Даже если у банков все отлично с точки зрения баланса и соблюдены все нормативы мгновенной ликвидности, в описанной выше ситуации они могут справиться с такой ситуацией с очень большими потерями. Тем более, если это тщательно спланированная операция конкурентов. И тем более, если это происходит во время того или иного кризиса, что многократно усиливает риски.
В таких ситуациях отсутствие богатого акционера или быстрой помощи от Регулятора – это беда.
Закредитованность финансового сектора, корпораций, населения и государства с каждый годом только растет.
Коронавирус сделал ситуацию еще более взрывоопасной:
- Всем (и государствам, и корпорациям, и частным лицам) пришлось занимать еще больше денег. По оценкам IIF, мировой долг за 2020 г. вырастет примерно на $20 трлн.
- Доходы населения и бизнеса падают. ОЭСР ожидает, что мировой ВВП упадет за этот год на 4,2%.
То есть, даже исходя из упрощенной арифметики, долги растут, а доходы падают. Это делает долги все более и более рискованными.
Откуда может взяться неустойчивость долга сегодня?
1. Низкие процентные ставки от регуляторов не доходят до кредитов бизнесу и населению. Снижение ставок быстро отражается на ставках и на финансовом рынке. Однако банки, которые видят низкую кредитоспособность заемщиков, не снижают ставки сильно, чем увеличивают долговую нагрузку на частный сектор в будущем.
2. Низкие процентные ставки от регуляторов и поддержка правительства не вечные. Рано или поздно государственные гарантии по кредитам и низкие ставки перестанут действовать. Это вполне может ударить по экономике любой страны и повысить проценты по долгу (будь то госдолг или кредит фирме) настолько, что по ним будет невозможно расплатиться.
3. Внешний долг еще менее устойчив. Как я упоминал, обесценение валюты может ударить по долгам в иностранной валюте и привести к волне банкротств как внутри страны, так и за ее пределами.
Как я уже писал, сравнивать страны по размеру долгов имеет смысл только с учетом их уровня развития. Пока мы видим, что проблемы с внешним долгом испытывают развивающиеся страны, такие как Турция и Аргентина, внешние долги которых составляют до 40% и 65% от ВВП соответственно. А развитые стран с внешними долгами более 100% пока не сталкиваются с рисками волны дефолтов.
Проблемы PIGGS – тема отдельная. И пока Евросоюз един, все это решаемо. Ключевое слово – ПОКА.
Так что на устойчивость долга влияет крайне много факторов помимо его объема к ВВП. Размер долга, в свою очередь, больше влияет не на вероятность дефолта по долгу, а на тяжесть последствий, которые страна будет испытывать в случае, если этот дефолт уже случился.
В целом, тема отдельных дефолтов страшна не сама по себе (хотя для конкретного субъекта это всегда трагедия). Опасна она прежде всего тем, что может выступить триггером. Триггером для больших неприятностей. Как в свое время крах Lehman Brothers стал исходной точкой для крайне серьезных мировых событий 2008 г.
Вывод? Долговая нагрузка на страны, корпорации и домохозяйства стремительно растет. В определенный момент ситуация с долгами может стать неуправляемой.
И мы с вами для начала должны:
1. Понимать, что, собственно, происходит, и какие последствия это может иметь.
2. Все чаще и чаще задумываться о персональном риск-менеджменте. То есть всегда заранее иметь так называемый «план Б».


Комментариев нет:
Отправить комментарий